[Partner artykułu: Mazurski Bank Spółdzielczy w Giżycku]
Płatność telefonem, BLIK, zakupy w aplikacji czy pieniądze widoczne jedynie jako saldo na ekranie to dla młodego pokolenia codzienność. Technologia sprawiła, iż korzystanie z pieniędzy jest prostsze niż kiedykolwiek. Jak jednak nauczyć dziecko rozsądnie nimi zarządzać i od kiedy w ogóle warto zacząć rozmawiać o finansach? O to zapytaliśmy w Mazurskim Banku Spółdzielczym w Giżycku.
Raport dotyczący finansowych zwyczajów pokolenia Z pokazuje, iż młodzi chcą oszczędzać, ale jednocześnie wielu z nich przyznaje, iż świat finansów przez cały czas bywa dla nich skomplikowany. To dobry argument, aby naukę odpowiedzialnego gospodarowania pieniędzmi zaczynać znacznie wcześniej, jeszcze pod opieką rodziców.
Młodzi korzystają z technologii, ale finanse przez cały czas bywają trudne
Raport „Jak pokolenie Z ogarnia kasę?” powstał na zlecenie Banku BPS i Banków Spółdzielczych z Grupy BPS. Badanie przeprowadziła agencja PBS na reprezentatywnej próbie 1043 osób w wieku od 18 do 26 lat z całej Polski. Szczególną uwagę poświęcono również młodym mieszkającym poza największymi aglomeracjami.
Wyniki pokazują interesujący paradoks. Pokolenie, które od najmłodszych lat korzysta z internetu, aplikacji i płatności cyfrowych, nie zawsze równie swobodnie porusza się w samych finansach.
Aż 61 proc. badanych wskazuje stres związany z niepewną przyszłością finansową, 45 proc. przyznaje, iż trudność sprawia im zrozumienie produktów takich jak kredyty, lokaty czy konta oszczędnościowe, a 44 proc. dostrzega brak wsparcia lub doradztwa przy podejmowaniu decyzji finansowych.
Sama umiejętność zapłacenia telefonem czy wykonania przelewu nie jest więc jeszcze równoznaczna z umiejętnością zarządzania własnym budżetem.
Pokolenie Z chce oszczędzać
Raport obala przy okazji stereotyp młodego człowieka, który wszystkie pieniądze wydaje od razu. 67 proc. respondentów deklaruje, iż stara się żyć oszczędnie i odkłada pieniądze na większe potrzeby w przyszłości. 40 proc. regularnie oszczędza, a kolejne 39 proc. posiada zgromadzoną kwotę, choć nie odkłada systematycznie. Jedynie 15 proc. badanych deklaruje brak jakichkolwiek oszczędności.
Ciekawe są również cele oszczędzania. 58 proc. młodych odkłada na własne przyjemności, 53 proc. chce mieć poduszkę finansową, 43 proc. zabezpiecza się na nieprzewidziane wydatki, a 42 proc. gromadzi środki na większy konkretny cel.
Chęci więc są. Pytanie brzmi: gdzie młody człowiek ma nauczyć się, jak robić to dobrze?
Finanse zaczynają się w domu
Tu raport przynosi szczególnie ciekawą odpowiedź. Tylko 21 proc. badanych wskazuje szkołę lub uczelnię jako miejsce zdobywania wiedzy finansowej. Znacznie częściej młodzi szukają informacji w internecie i mediach społecznościowych. Ważnym źródłem pozostaje jednak rodzina, a autorzy raportu zwracają uwagę, iż młodzi często przejmują nawyki finansowe obserwowane u swoich rodziców.
Pierwsze lekcje ekonomii nie muszą więc zaczynać się od skomplikowanych pojęć, procentów czy wykresów. Mogą zacząć się od zwykłego pytania: na co chcesz odłożyć swoje kieszonkowe?
Dziecko, które otrzymuje określoną kwotę i samo musi zdecydować, czy wyda ją dzisiaj, czy zachowa część na większy zakup za kilka tygodni, poznaje w praktyce jedną z podstawowych zasad zarządzania budżetem.
– O pieniądzach warto rozmawiać z dzieckiem dużo wcześniej, niż większości rodziców się wydaje. Już dzieci w wieku 4–5 lat zaczynają rozumieć podstawowe pojęcia związane z pieniędzmi, a nawyki finansowe kształtują się bardzo wcześnie. Najważniejsze jest jednak nie samo tłumaczenie, ale umożliwienie dziecku podejmowania własnych, dostosowanych do wieku decyzji. Pierwsze własne pieniądze mogą pojawić się już około 6. roku życia. My wychodzimy naprzeciw tym potrzebom i umożliwiamy dostęp do środków dzieciom już od 7. roku życia – mówi Mariusz Bujnicki, członek Zarządu Mazurskiego Banku Spółdzielczego w Giżycku.
Kieszonkowe może być pierwszym budżetem
Warto potraktować kieszonkowe nie tylko jako pieniądze „na drobne wydatki”, ale jako pierwszą okazję do podejmowania samodzielnych decyzji finansowych.
Pomóc mogą bardzo proste zasady. Ustalenie regularnej kwoty pozwala dziecku planować wydatki. Wybranie konkretnego celu pokazuje, iż rezygnacja z czegoś dzisiaj może pozwolić kupić coś ważniejszego później. Z kolei rozmowa o nieudanym zakupie może być znacznie cenniejsza niż natychmiastowe uzupełnianie pieniędzy przez rodzica.
Nie chodzi przy tym o kontrolowanie każdej wydanej złotówki. Chodzi o stworzenie przestrzeni, w której pierwsze finansowe decyzje, również te nietrafione, można podejmować przy stosunkowo niewielkich kwotach i pod opieką dorosłego.
Tradycyjna skarbonka przenosi się do telefonu
Jeszcze kilkanaście lat temu oszczędzanie przez dziecko najczęściej oznaczało odkładanie monet do skarbonki. Dzisiaj naturalnym środowiskiem dla młodych ludzi jest również telefon.
Jednym z rozwiązań, które łączy te dwa światy, jest Nasz Bank Junior, dostępny w Mazurskim Banku Spółdzielczym w Giżycku.
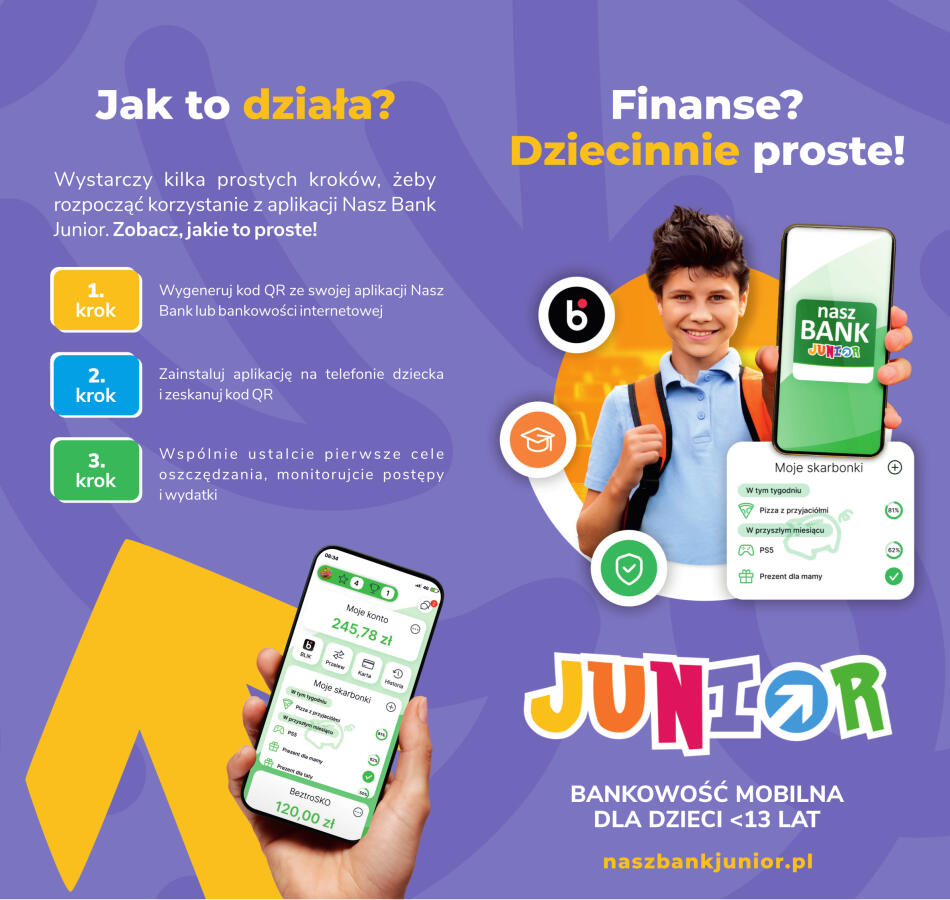
Aplikacja została przygotowana dla dzieci do 13. roku życia i ma pomagać najmłodszym stawiać pierwsze kroki w zarządzaniu własnymi pieniędzmi. Umożliwia m.in. korzystanie z cyfrowych skarbonek, ustalanie celów oszczędnościowych i obserwowanie postępów. Dostępne są również płatności BLIK, które realizowane są pod kontrolą rodzica.
To cyfrowa wersja sytuacji, którą rodzice znają od pokoleń: dziecko ma swoje pieniądze, ale uczy się gospodarować nimi w określonych granicach.
Dziecko ma swoje pieniądze, rodzic przez cały czas ma kontrolę
To właśnie kontrola rodzicielska jest jednym z istotnych elementów Nasz Bank Junior. Rodzic może monitorować wydatki dziecka, otrzymywać powiadomienia o transakcjach oraz kontrolować korzystanie z płatności BLIK. Samo dziecko widzi w aplikacji wyłącznie rachunek przypisany do niego i nie ma dostępu do pozostałych rachunków rodzica.
Dzięki temu najmłodszy użytkownik otrzymuje pewien zakres samodzielności, ale rodzic przez cały czas może reagować i przede wszystkim rozmawiać z nim o podejmowanych decyzjach.
Sama aplikacja oczywiście nie nauczy dziecka oszczędzania. Może jednak stworzyć warunki, w których zacznie ono ćwiczyć te umiejętności w praktyce.
– To naturalne, iż rodzice zastanawiają się, czy dostęp do aplikacji i płatności BLIK nie zachęci dziecka do zbyt spontanicznych wydatków. W Nasz Bank Junior proponujemy jednak rozwiązania, które łączą samodzielność dziecka z kontrolą rodzica. Rodzic na bieżąco widzi operacje wykonywane na rachunku, może monitorować wydatki i w razie potrzeby reagować. Dziecko otrzymuje natomiast możliwość bezpiecznego zarządzania własnymi środkami w codziennych sytuacjach, takich jak drobne zakupy czy oszczędzanie na wyznaczony cel. Kluczowe jest to, iż młody użytkownik uczy się odpowiedzialności stopniowo. Zamiast przekazywać gotówkę bez informacji, rodzic może wspólnie z dzieckiem analizować historię wydatków, rozmawiać o planowaniu budżetu i pokazywać, jakie konsekwencje mają decyzje finansowe. Dzięki temu aplikacja i BLIK stają się nie tylko wygodnym narzędziem płatniczym, ale również praktyczną lekcją zarządzania pieniędzmi. Naszym celem jest wspieranie edukacji finansowej poprzez doświadczenie, przy jednoczesnym zachowaniu poczucia bezpieczeństwa po stronie rodziców – dodaje Mariusz Bujnicki z Mazurskiego Banku Spółdzielczego w Giżycku.
Jeden cel może nauczyć więcej niż wykład
Dobrym początkiem może być założenie pierwszej cyfrowej skarbonki. Nie musi chodzić o dużą kwotę. Nowa gra, rower, sprzęt sportowy, wyjazd, słuchawki czy inny przedmiot, na którym dziecku rzeczywiście zależy, mogą stać się pierwszym konkretnym celem finansowym.
Jeżeli dziecko widzi, iż ma już 80 zł ze 150 zł potrzebnych do realizacji swojego planu, pieniądz przestaje być jedynie abstrakcyjną cyfrą na ekranie. Pojawia się cel, czas potrzebny na jego realizację i konieczność wyboru między wydaniem pieniędzy teraz a odłożeniem ich na później.
I właśnie na takich niewielkich decyzjach budują się późniejsze nawyki.
Ciekawy wniosek również dla naszego regionu
Z perspektywy Mazur szczególnie interesująca jest część raportu poświęcona młodym mieszkającym poza dużymi aglomeracjami.
Autorzy badania zwracają uwagę, iż młode osoby z mniejszych miejscowości częściej potrzebują wsparcia w zarządzaniu własnym budżetem, a jednym z założeń raportu było pokazanie różnic pomiędzy mieszkańcami największych aglomeracji i osobami mieszkającymi poza nimi. Bank BPS wskazuje również na znaczenie bezpośredniego doradztwa dla młodych osób z mniejszych miejscowości.
To interesujący kontekst dla bankowości spółdzielczej, która z jednej strony korzysta dziś z nowoczesnych rozwiązań cyfrowych, a z drugiej pozostaje obecna w mniejszych miastach i miejscowościach.
Mazurski Bank Spółdzielczy w Giżycku łączy oba te elementy: tradycyjną obecność lokalnego banku z rozwiązaniami cyfrowymi, z których może korzystać również najmłodsze pokolenie.
Najpierw nawyk, później większe decyzje
Raport „Jak pokolenie Z ogarnia kasę?” pokazuje, iż młodzi ludzie chcą oszczędzać i myślą o swojej finansowej przyszłości. Pokazuje jednak również, iż sama obecność technologii nie wystarcza, aby dobrze rozumieć finanse.
Dlatego warto zaczynać wcześniej
Pierwsze kieszonkowe, wspólnie ustalony cel oszczędnościowy, rozmowa o zakupach czy możliwość samodzielnego gospodarowania niewielką kwotą mogą wydawać się drobiazgami. W rzeczywistości to właśnie wtedy dziecko zaczyna rozumieć, iż pieniądze są ograniczone, decyzje mają konsekwencje, a odłożenie części środków dzisiaj może otworzyć większe możliwości jutro.
Technologia może w tym pomóc. Najważniejszy pozostaje jednak nawyk, który dziecko wyniesie ze sobą w dorosłość.
(PTS)
[Materiał powstał we współpracy partnerskiej z Mazurskim Bankiem Spółdzielczym w Giżycku.]